 vi
 en
Bộ chỉ số chấm điểm tín dụng chuyên biệt
Bộ chỉ số chấm điểm tín dụng chuyên biệt
- Dịch vụ giá trị gia tăng
- 15/10/2026
Bộ chỉ số chấm điểm tín dụng chuyên biệt (BoSS) là bộ giải pháp quản trị rủi ro tiên tiến do PCB và đối tác CRIF phối hợp để nghiên cứu và phát triển, bao gồm các mô hình chấm điểm độc lập được thiết kế tối ưu riêng cho từng phân khúc sản phẩm tín dụng đặc thù.
Trong bối cảnh thị trường tài chính biến động nhanh, việc áp dụng chung một mô hình chấm điểm truyền thống bộc lộ nhiều hạn chế về độ nhạy và tính chính xác đối với các khoản vay chuyên biệt (như vay tiền mặt, thẻ tín dụng, vay tiêu dùng). BoSS giải quyết triệt để điểm yếu này bằng các thuật toán phân tích chuyên sâu, giúp các Tổ chức Tín dụng (TCTD):
- Tối ưu hóa phân loại rủi ro: Đánh giá chính xác mức độ rủi ro và tiềm năng của từng nhóm khách hàng theo từng dòng sản phẩm.
- Tự động hóa & Tăng tốc phê duyệt: Giảm thời gian thẩm định hồ sơ, nâng cao năng lực cạnh tranh và hiệu quả kinh doanh.
- Mở rộng quy mô an toàn: Dự báo chính xác xu hướng thanh toán của khách hàng, giúp TCTD tiếp cận các phân khúc khách hàng mới mà vẫn kiểm soát tốt nợ xấu.
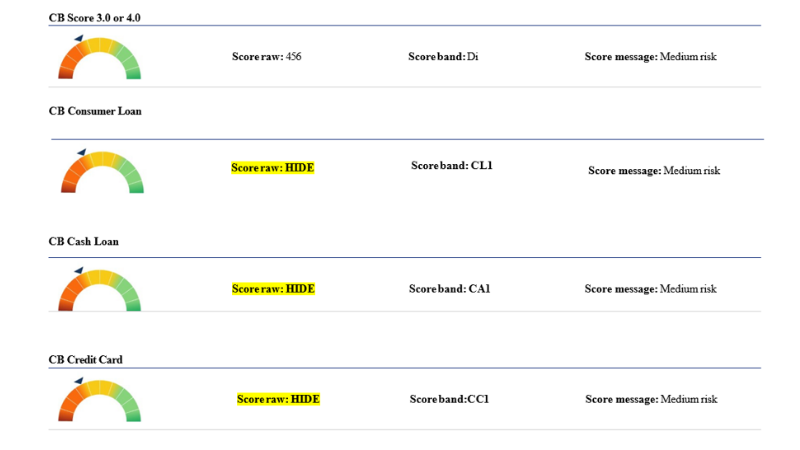
Giải pháp BoSS cung cấp 04 mô hình chấm điểm chuyên biệt, đáp ứng toàn diện nhu cầu thẩm định và phát triển danh mục của TCTD:
- Mô hình chấm điểm rủi ro Vay Tiền mặt: Được thiết kế riêng cho phân khúc vay tiền mặt tín chấp — nơi khách hàng thường có lịch sử tín dụng phức tạp. Mô hình giúp nâng cao độ nhạy trong việc phát hiện rủi ro, tối ưu quy trình phê duyệt và kiểm soát tỷ lệ nợ xấu hiệu quả.
- Mô hình chấm điểm rủi ro Thẻ Tín dụng: Dành riêng cho sản phẩm thẻ tín dụng với tính chất vay ngắn hạn và linh hoạt. Mô hình ứng dụng các biến số tối ưu giúp TCTD kiểm soát rủi ro phát sinh từ hành vi chi tiêu không kiểm soát, đồng thời nhận diện chính xác nhóm khách hàng có khả năng duy trì thanh toán tốt.
- Mô hình chấm điểm rủi ro Vay Tiêu dùng: Tập trung vào các khoản vay mua sắm tài sản/hàng hóa tiêu dùng. Giải pháp hỗ trợ TCTD đánh giá năng lực trả nợ ngắn hạn và dài hạn của khách hàng, kiểm soát rủi ro danh mục và cải thiện rõ rệt tỷ lệ thu hồi nợ.
- Mô hình chấm điểm dự báo khả năng vay mới: Ứng dụng mô hình dự báo xu hướng tương lai thay vì chỉ dựa vào lịch sử tín dụng quá khứ. Mô hình giúp TCTD khai thác hiệu quả nhóm khách hàng tiềm năng mới (bao gồm cả khách hàng chưa có nhiều dữ liệu tín dụng) mà vẫn đảm bảo ngưỡng rủi ro cho phép.